Пенсія в Японії: 扶養親族等申告 від 日本年金機構 — щоб не втратити податкові пільги
Японське пенсійне відомство надіслало форму 扶養親族等申告 — дедлайн 22 лютого 2027. Кому вона потрібна, які доходи дають знижку і чому для родини в Україні лише паперовий шлях. Бонус: вік 30–70 і сума ¥380 000, без яких утриманця за кордоном не заявити.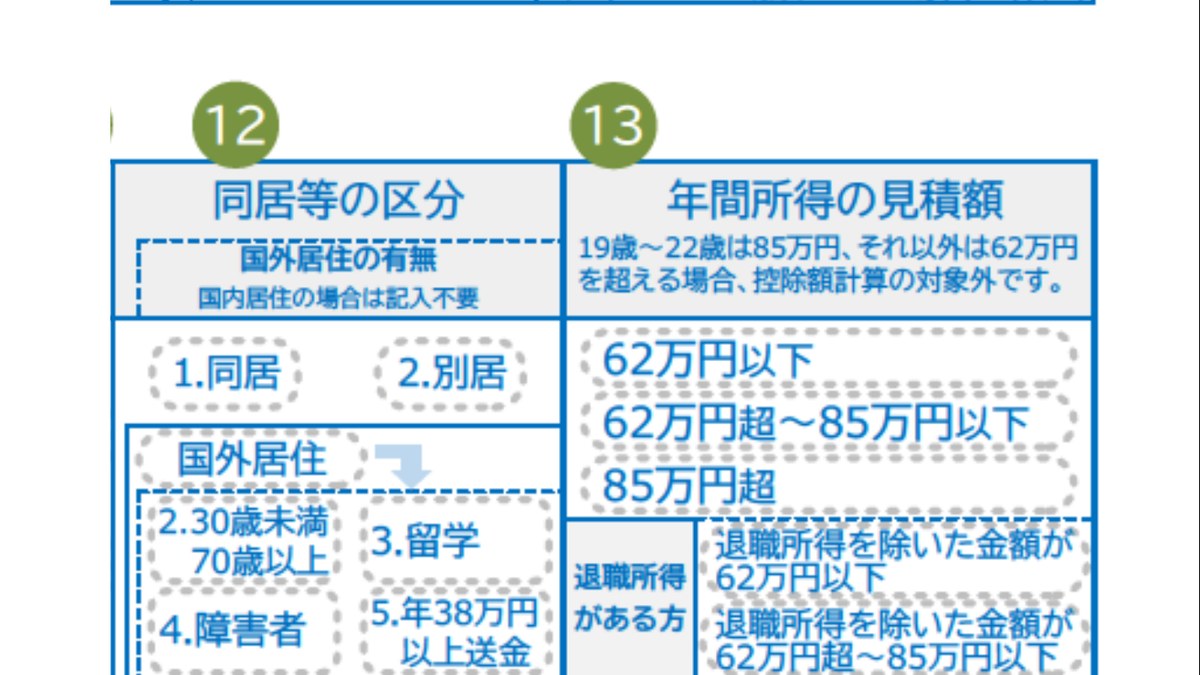
7 вересня 2026 року 日本年金機構 (Японське пенсійне відомство) почало розсилати пенсіонерам форму 「扶養親族等申告書」 за 2027 рік (令和9年分). Це не «черговий папір із казенного поштового відділення» — від нього залежать ваші податкові знижки, і якщо його не подати, їх просто не буде.
Що це таке. Це декларація про ваших утриманців — чоловіка/дружину, дітей, родичів, яких ви утримуєте. Саме вона дає підставу для 控除 (знижок): 配偶者控除 та 扶養控除. Без поданої форми ви платите більше податку, ніж мали б.
Хто має її заповнити. Лише ті, хто отримує 老齢年金 або 退職年金 (пенсія по старості або при виході на пенсію). Поріг доставки за 2027 рік: до 65 років — від ¥980 000 пенсії на рік, 65 років і старше — від ¥1 480 000 (точні пороги для платників 住民Tax трохи вищі й залежать від вашого міста). Якщо ви отримуєте менше — форми вам не надсилали, подавати не потрібно.
Важлива зміна з 2027 року. Раніше обов'язково подавати треба було тільки тим, у кого з пенсії утримували податок. Тепер навіть якщо прибуткового податку не утримують, але ви платите податок на мешканців (住民税) і маєте утриманців, подання форми стало обов'язковим. Якщо не подасте — щоб отримати знижки, доведеться окремо подавати 確定申告 або міську декларацію.
Скільки можна «заробити» на утриманцях. Це найважливіша цифра, і тут найбільше плутанини. Дружина або чоловік — якщо їхній річний дохід до ¥620 000 (62万円). Інші родичі — до ¥620 000; для віку 19–22 років — до ¥850 000 (85万円). Зверніть увагу: до 2026 року межа була нижчою — ¥580 000 (58万円), а з 2026-го її підняли. І ось підводний камінь: межа для прибуткового податку й для податку на мешканців різна — в першому випадку враховується дохід від пенсії при звільненні (退職所得), у другому — ні. Тому в формі два різні рядки «суми, що підлягають оподаткуванню», і вони можуть не збігатися. А якщо в когось із родини дохід понад ¥1 230 000 (123万円) — той уже точно не потрапляє в жодні знижки, і про нього можна не писати.
Головне для українців: родина за кордоном. Якщо ви хочете заявити утриманця, який проживає за кордоном, до форми треба додати підтверджуючі документи — «親族関係書類». І ось ключове: електронна подача для таких випадків не працює — через マイナポータル і ねんきんネット можна внести лише осіб, які живуть у Японії. Для родини в Україні — тільки паперова форма з додатками, відправлена 日本年金機構 (поштовим відправленням із маркою ¥110). Які саме документи: ① 戸籍の附票 або інший документ держави + копія паспорта; ② або документ іноземної держави (戸籍謄本, 出生証明書, 婚姻証明書) із зазначенням імені, дати народження та адреси. Якщо документ іноземною мовою — потрібен переклад японською. Якщо родич у Японії навчався (留学) і через це втратив реєстрацію в Японії — додайте ще візу або 在留カード.
А тепер найважливіше для тих, у кого родина в Україні. Умова, за якої родича-нерезидента взагалі можна заявити, — суворо вікова. «Нерезидент» — це той, хто не має адреси в Японії і вже понад рік поспіль не мав тут місця проживання. Якщо ваш утриманць до 30 років або 70+ — він підходить без додаткових умов (для 16+). А отже 30–70 років — найважчий вік: такий родич підпадає під знижку лише якщо виконується хоча б одна умова: (1) він навчався за кордоном (留学) і через це втратив адресу в Японії; (2) він є людиною з інвалідністю (障害者); (3) ви перераховуєте йому ¥380 000 або більше на рік на житло та освіту. Третій варіант — найреалістичніший для української сім'ї: якщо ви фактично утримуєте дружину чи дитину за кордоном, це і є Sending 38万円 — і треба просто позначити відповідний рядок у формі та додати документи про перерахування. Якщо ж жодна з трьох умов не виконується — подавати цього родича в 扶養親族等申告 не можна взагалі, і подальші клопотання не мають сенсу.
Ще один нюанс для 住民税. Якщо у формі ви заповнили рядки «控除対象外国外扶養親族» або «非居住者である親族», то документи про підтвердження спорідненості і документи про перерахування (送金関係書類) може знадобитися подати в мерію — до 15 березня 2027 року (令和10年3月15日). Тобто паперову форму ви надсилаєте до 22 лютого, а документи для податку на мешканців — вже окремо в мерію.
Як подати. Два шляхи: електронно (безкоштовно) — ねんきんネット плюс マイナポータル, розділ 電子申請; зручно, але тільки для утриманців у Японії. Або папером — заповнюєте форму з листа, додаєте додатки, відправляєте поштою або здаєте в офіс 日本年金機構.
Дедлайн. Для 令和9年分 (2027) подати потрібно до 22 лютого 2027 року — саме цю дату 日本年金機構 вказує у своєму нагадуванні. Якщо подасите після цієї дати — 日本年金機構 все одно перерахує податок заднім числом (源泉徴収した所得税を計算し直します), але знижки за 2027 рік доведеться «добувати» через 確定申告.
Практична порада. Якщо ви в Японії з родиною — подавайте електронно: це безкоштовно, швидко й без пошти. Якщо ваша дружина або діти залишилися в Україні і ви їх утримуєте — не сподівайтеся на електронну подачу: друкуйте форму, додавайте документи, що підтверджують утримання, і надсилайте. І не відкладайте: подання щороку обов'язкове, навіть якщо нічого не змінилося — 機構 каже прямо: «前年申告からの変更がない場合でも、該当する控除を受けるには、毎年提出が必要です». Якщо ви вже подавали електронно, паперу вам більше не надсилають.